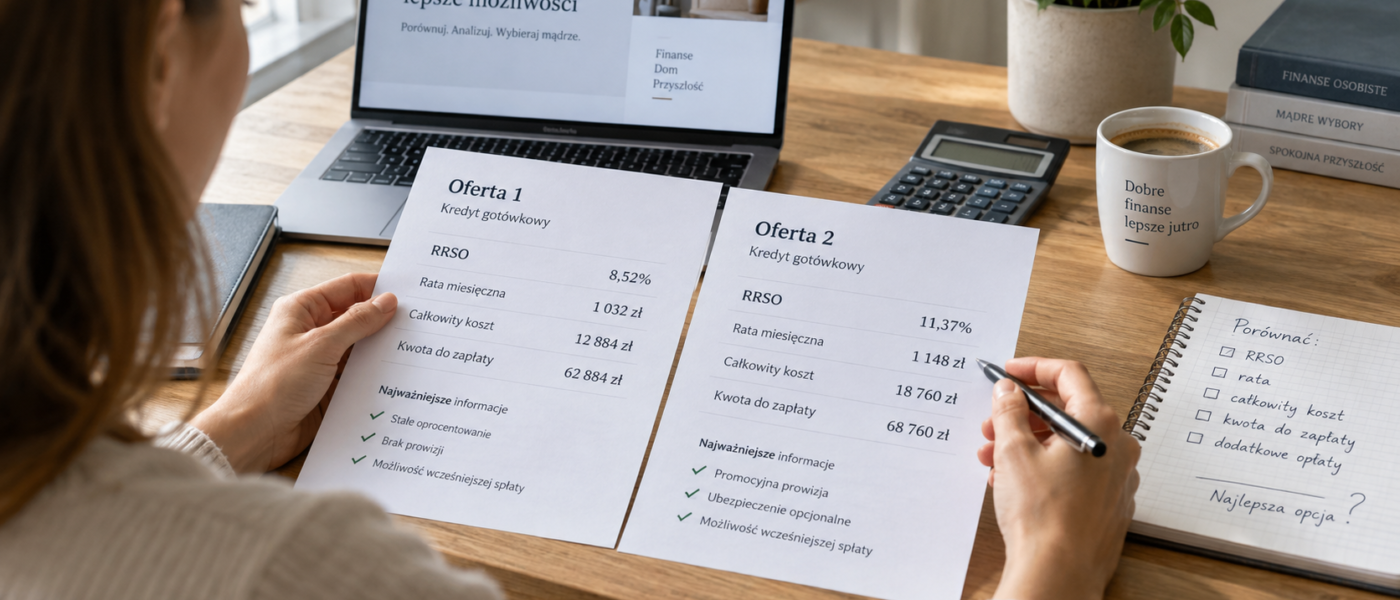
RRSO to jeden z najważniejszych wskaźników, na które warto patrzeć przy wyborze kredytu lub pożyczki. Problem polega na tym, że wiele osób widzi tę wartość w reklamie, ale nie do końca wie, co naprawdę oznacza. Często RRSO jest mylone z oprocentowaniem nominalnym albo traktowane jak prosty procent, który można bezpośrednio doliczyć do pożyczonej kwoty. Tymczasem jego rola jest inna: ma pokazać koszt finansowania w ujęciu rocznym i ułatwić porównywanie różnych ofert.
W praktyce samo RRSO nie powinno jednak decydować o wyborze kredytu. Najlepiej działa wtedy, gdy porównujemy podobne produkty, czyli pożyczki lub kredyty o zbliżonej kwocie, okresie spłaty i sposobie regulowania rat. Jeśli zestawimy ze sobą kredyt na dwa lata z kredytem na pięć lat, sama różnica w RRSO może nie powiedzieć nam, która oferta będzie faktycznie tańsza w całym okresie spłaty.
Co to jest RRSO?
RRSO, czyli Rzeczywista Roczna Stopa Oprocentowania, pokazuje całkowity koszt kredytu ponoszony przez konsumenta w ujęciu rocznym i wyrażony procentowo. W przeciwieństwie do samego oprocentowania nominalnego bierze pod uwagę nie tylko odsetki, ale również inne koszty związane z finansowaniem, które zgodnie z zasadami powinny zostać uwzględnione w kalkulacji.
Mogą to być między innymi prowizje, opłaty, a w określonych sytuacjach także koszty produktów dodatkowych, takich jak ubezpieczenie. Dzięki temu RRSO lepiej pokazuje realny koszt finansowania niż samo oprocentowanie. Właśnie dlatego oferta z oprocentowaniem 7 proc. nie musi być tańsza od tej z oprocentowaniem 8 proc., jeśli w pierwszej pojawia się wysoka prowizja albo obowiązkowa usługa dodatkowa.
RRSO a oprocentowanie nominalne – jaka jest różnica?
Oprocentowanie nominalne informuje przede wszystkim o koszcie odsetek naliczanych od pożyczonego kapitału. Jest więc ważnym elementem ceny kredytu, ale nie pokazuje całego obrazu. Jeśli bank lub firma pożyczkowa pobiera prowizję, opłatę przygotowawczą albo wymaga dodatkowego produktu, całkowity koszt może być wyraźnie wyższy niż wynikałoby to z samego oprocentowania.
RRSO ma za zadanie zebrać te elementy i przedstawić je w jednej wartości. Dzięki temu łatwiej zauważyć, że pozornie atrakcyjne oprocentowanie nie zawsze oznacza tani kredyt. Można więc powiedzieć, że oprocentowanie nominalne pokazuje jeden składnik kosztu, a RRSO ma dawać bardziej kompleksowy obraz finansowania.
Jakie koszty może uwzględniać RRSO?
W zależności od konstrukcji produktu RRSO może obejmować odsetki, prowizje, opłaty administracyjne, przygotowawcze czy związane z obowiązkowymi usługami dodatkowymi. Jeżeli do otrzymania kredytu na oferowanych warunkach konieczne jest skorzystanie z określonego produktu, jego koszt może mieć wpływ na rzeczywistą cenę finansowania.
To bardzo ważne, ponieważ reklama często eksponuje tylko najbardziej atrakcyjny parametr. Może to być niskie oprocentowanie albo niska rata. Tymczasem dopiero zestawienie wszystkich kosztów pokazuje, ile klient naprawdę zapłaci. Dlatego przed podpisaniem umowy warto sprawdzić nie tylko RRSO, ale również całkowity koszt kredytu oraz całkowitą kwotę do zapłaty.
Dlaczego RRSO może być dużo wyższe od oprocentowania?
Różnica między oprocentowaniem nominalnym a RRSO wynika przede wszystkim z dodatkowych kosztów oraz sposobu, w jaki są one rozłożone w czasie. Jeśli pożyczka ma niskie oprocentowanie, ale wysoką prowizję pobieraną na początku, RRSO może być znacznie wyższe. To właśnie ten wskaźnik ma pokazać, że koszt finansowania nie kończy się na samych odsetkach.
Szczególnie duże różnice mogą pojawiać się przy krótkich pożyczkach. Jeśli klient ponosi jednorazową opłatę przy finansowaniu trwającym tylko kilka tygodni, roczne przeliczenie tego kosztu może dać bardzo wysokie RRSO. Nie oznacza to jednak, że klient faktycznie zapłaci dokładnie taki procent pożyczonej kwoty. RRSO jest wskaźnikiem rocznym i właśnie dlatego krótkoterminowe produkty potrafią wyglądać pod tym względem bardzo drogo.
Dlaczego krótkie pożyczki mają czasem bardzo wysokie RRSO?
Wyobraźmy sobie pożyczkę udzieloną na 30 dni. Nawet jeśli rzeczywisty koszt w złotych nie jest bardzo wysoki, przeliczenie go na skalę roku może dać RRSO sięgające bardzo wysokich wartości. To efekt sposobu konstrukcji wskaźnika, a nie dowód na to, że konsument zapłaci w ciągu miesiąca kilkaset procent od pożyczonej kwoty.
Dlatego przy krótkich pożyczkach szczególnie ważne jest patrzenie na dwie rzeczy jednocześnie: RRSO oraz konkretną kwotę do zapłaty. Jeśli pożyczamy 1000 zł i po miesiącu mamy oddać 1100 zł, to właśnie te 100 zł pokazuje bezpośrednio, ile kosztuje nas finansowanie. RRSO pozwala natomiast porównać ten koszt w ujednoliconym, rocznym ujęciu.
Jak prawidłowo porównywać RRSO?
Najważniejsza zasada brzmi: porównuj podobne oferty. RRSO ma największy sens, gdy zestawiamy kredyty o tej samej albo bardzo zbliżonej kwocie i podobnym okresie spłaty. Jeśli warunki mocno się różnią, wskaźnik może nadal być przydatny, ale nie daje pełnej odpowiedzi.
Załóżmy, że jedna oferta dotyczy 20 tys. zł na 24 miesiące, a druga tej samej kwoty na 60 miesięcy. Drugi kredyt może mieć niższe RRSO, ale ze względu na znacznie dłuższy okres spłaty całkowita suma odsetek może być wyższa. Właśnie dlatego przy porównywaniu ofert trzeba patrzeć nie tylko na procent, ale także na liczbę rat i łączną kwotę, która zostanie oddana.
RRSO czy całkowity koszt kredytu?
Najlepiej nie wybierać między tymi wskaźnikami, tylko korzystać z obu. RRSO pomaga porównać względny koszt finansowania, natomiast całkowity koszt kredytu pokazuje, ile złotych zapłacimy za samo pożyczenie pieniędzy. Dla wielu osób właśnie ta druga liczba jest bardziej intuicyjna.
Jeżeli pożyczamy 30 tys. zł, a całkowity koszt wynosi 5 tys. zł, od razu wiemy, że finansowanie kosztuje nas 5 tys. zł. RRSO pozwala natomiast sprawdzić, czy taki koszt jest relatywnie wysoki czy niski w porównaniu z innymi ofertami o podobnych parametrach.
Co oznacza całkowita kwota do zapłaty?
Całkowita kwota do zapłaty to jedna z najbardziej praktycznych liczb w całej ofercie. Pokazuje, ile łącznie będziemy musieli oddać kredytodawcy, czyli kapitał plus wszystkie koszty uwzględnione w umowie.
Jeżeli pożyczamy 20 tys. zł, a całkowita kwota do zapłaty wynosi 24 tys. zł, łatwo policzyć, że koszt finansowania wyniesie 4 tys. zł. To prosty sposób, aby ocenić rzeczywistą cenę kredytu bez wchodzenia w skomplikowane wzory procentowe.
Najniższa rata nie zawsze oznacza najtańszy kredyt
Niska rata może wyglądać bardzo atrakcyjnie, ale często wynika po prostu z wydłużenia okresu kredytowania. Jeśli ten sam dług spłacamy przez pięć lat zamiast dwóch, miesięczne obciążenie spada, ale przez dłuższy czas naliczane są odsetki.
W efekcie kredyt z niższą ratą może okazać się droższy w całym okresie spłaty. Dlatego przy porównywaniu ofert warto zawsze sprawdzić zarówno wysokość raty, jak i liczbę rat oraz łączną sumę do zapłaty. Dopiero te trzy informacje pokazują pełniejszy obraz.
Przykład porównania dwóch ofert
Załóżmy, że klient potrzebuje 30 tys. zł. Oferta A ma RRSO 10,5 proc. i okres spłaty 24 miesiące. Oferta B ma RRSO 9,8 proc., ale spłata trwa 60 miesięcy.
Na pierwszy rzut oka oferta B może wyglądać lepiej, bo RRSO jest niższe. Problem polega na tym, że kredyt jest spłacany ponad dwa razy dłużej. W tym czasie mogą zostać naliczone większe odsetki, przez co całkowita kwota do zapłaty może być wyższa. Właśnie dlatego nie można automatycznie uznać, że niższe RRSO zawsze oznacza niższy koszt całkowity, jeśli porównujemy produkty o zupełnie innych warunkach.
Co oznacza RRSO 0 proc.?
RRSO na poziomie 0 proc. może oznaczać, że kredyt jest rzeczywiście bezkosztowy, czyli konsument oddaje dokładnie tyle, ile pożyczył. Takie rozwiązanie można spotkać na przykład przy niektórych promocjach ratalnych.
Trzeba jednak sprawdzić, czy nie istnieją dodatkowe warunki. Czasem promocyjne finansowanie wymaga skorzystania z innej usługi, założenia karty lub wykupienia produktu dodatkowego. Dlatego nawet przy RRSO 0 proc. warto przeczytać całą umowę i formularz informacyjny.
Czy wyższe RRSO zawsze oznacza gorszą ofertę?
Jeżeli porównujemy dwa bardzo podobne kredyty, wyższe RRSO zwykle oznacza droższe finansowanie. Jeśli jednak produkty różnią się kwotą, długością spłaty albo konstrukcją opłat, sama wartość RRSO może nie wystarczyć do wyciągnięcia prawidłowego wniosku.
Kredyt krótkoterminowy może mieć bardzo wysokie RRSO, ale kosztować w złotych stosunkowo niewiele. Z kolei długi kredyt hipoteczny może mieć znacznie niższe RRSO, ale przez wiele lat wygenerować bardzo dużą sumę odsetek. Dlatego RRSO najlepiej traktować jako narzędzie porównawcze, a nie uniwersalny ranking wszystkich form finansowania.
Formularz informacyjny – jedno z najważniejszych źródeł danych
Przed zawarciem umowy kredytowej warto dokładnie przeczytać formularz informacyjny. To właśnie tam znajdują się kluczowe dane dotyczące oprocentowania, RRSO, całkowitego kosztu kredytu, całkowitej kwoty do zapłaty oraz dodatkowych warunków.
Najlepszą praktyką jest porównywanie właśnie formularzy, a nie samych reklam. Reklama ma przede wszystkim przyciągnąć uwagę i często pokazuje najbardziej atrakcyjne elementy oferty. Formularz informacyjny powinien dawać znacznie pełniejszy obraz zobowiązania.
Uważaj na produkty dodatkowe
Przy kredycie mogą pojawić się ubezpieczenia, karty, rachunki, pakiety usług albo inne produkty dodatkowe. Czasem są opcjonalne, a czasem warunkują otrzymanie określonego oprocentowania. W praktyce mogą istotnie wpływać na koszt całego finansowania.
Dlatego trzeba sprawdzić, czy są obowiązkowe, ile kosztują i czy ich opłaty są uwzględnione w RRSO. W przeciwnym razie oferta, która na pierwszy rzut oka wygląda tanio, może okazać się droższa po doliczeniu wszystkich dodatkowych kosztów.
Oprocentowanie stałe czy zmienne?
Przy dłuższych kredytach warto także zwrócić uwagę na rodzaj oprocentowania. Jeśli jest ono zmienne, rata może rosnąć albo spadać wraz ze zmianą warunków rynkowych. W takim przypadku RRSO obliczane na początku nie oznacza, że rzeczywisty koszt przez cały okres będzie identyczny.
To szczególnie ważne przy kredytach wieloletnich. Klient powinien ocenić nie tylko koszt na dzień zawarcia umowy, ale również to, czy poradzi sobie z wyższą ratą w przyszłości.
Nie porównuj wyłącznie reklamowych przykładów
Reklama kredytu często zawiera tak zwany przykład reprezentatywny. Pokazuje konkretną kwotę, okres spłaty, ratę i RRSO, ale nie oznacza to, że każdy klient dostanie identyczne warunki.
Indywidualna oferta może różnić się w zależności od kwoty, okresu, oceny zdolności kredytowej czy dodatkowych produktów. Dlatego najrozsądniej jest porównywać konkretne propozycje przygotowane dla tej samej kwoty i podobnego czasu spłaty.
Jak porównywać kredyty krok po kroku?
Najpierw warto ustalić, jakiej kwoty naprawdę potrzebujemy i jaką ratę jesteśmy w stanie bezpiecznie spłacać. Następnie należy poprosić kilka instytucji o oferty na możliwie podobnych warunkach. Dopiero wtedy porównanie RRSO zaczyna mieć naprawdę dużą wartość.
Kolejnym krokiem jest zestawienie całkowitego kosztu kredytu, całkowitej kwoty do zapłaty, miesięcznej raty oraz liczby rat. Trzeba także sprawdzić produkty dodatkowe, możliwość wcześniejszej spłaty i rodzaj oprocentowania. Dzięki temu decyzja nie opiera się na jednym procencie, lecz na pełnym obrazie zobowiązania.
Na jakie liczby warto patrzeć jednocześnie?
Najbezpieczniej analizować kilka parametrów jednocześnie. RRSO pokazuje względny koszt finansowania, całkowity koszt kredytu mówi, ile pieniędzy kosztuje nas sam kredyt, a całkowita kwota do zapłaty pokazuje, ile łącznie oddamy. Do tego dochodzi wysokość raty, która pozwala ocenić wpływ zobowiązania na domowy budżet.
Takie podejście jest znacznie rozsądniejsze niż wybieranie kredytu tylko na podstawie reklamy z hasłem „niskie oprocentowanie” albo „rata od 299 zł”. Jedna liczba rzadko pokazuje całą prawdę o finansowaniu.
RRSO jest bardzo przydatne, ale trzeba wiedzieć, jak z niego korzystać
RRSO pozostaje jednym z najlepszych narzędzi do porównywania ofert kredytowych, ponieważ pozwala ująć różne koszty w jednej wartości procentowej. Jego największą zaletą jest to, że utrudnia ukrycie wysokich prowizji czy opłat za atrakcyjnym oprocentowaniem nominalnym.
Nie powinno być jednak traktowane jako jedyny parametr decydujący o wyborze. Najlepsza oferta to nie zawsze ta z najniższym RRSO, jeśli porównujemy produkty o różnych okresach spłaty i innych warunkach. Dlatego przed podpisaniem umowy warto sprawdzić cały koszt, miesięczne obciążenie oraz zasady spłaty i dopiero na tej podstawie podjąć decyzję.